
 Voitures et deux-roues
Achat, crédit, LOA, LLD ou leasing social : que choisir ?
Vérifié le
Sommaire
Les cinq solutions en bref
- Achat comptant : vous payez la voiture en une fois et elle est à vous tout de suite. Pas d'intérêts, mais une grosse somme à sortir.
- Achat à crédit : vous empruntez pour acheter. Vous êtes propriétaire, mais vous payez des intérêts. Voir Crédit, LOA ou LLD.
- LOA (location avec option d'achat) : vous louez la voiture, avec la possibilité de l'acheter à la fin à un prix fixé dès le départ. Juridiquement, c'est un crédit à la consommation.
- LLD (location longue durée) : vous louez la voiture et la rendez à la fin. L'entretien est souvent inclus ; des frais sont possibles en cas de kilomètres en trop ou d'usure anormale.
- Leasing social : une LLD ou une LOA aidée par l'État, avec un loyer plafonné, mais réservée aux personnes éligibles et limitée par les stocks. Voir Leasing social 2026 : qui y a droit.
Lire le texte de l'image
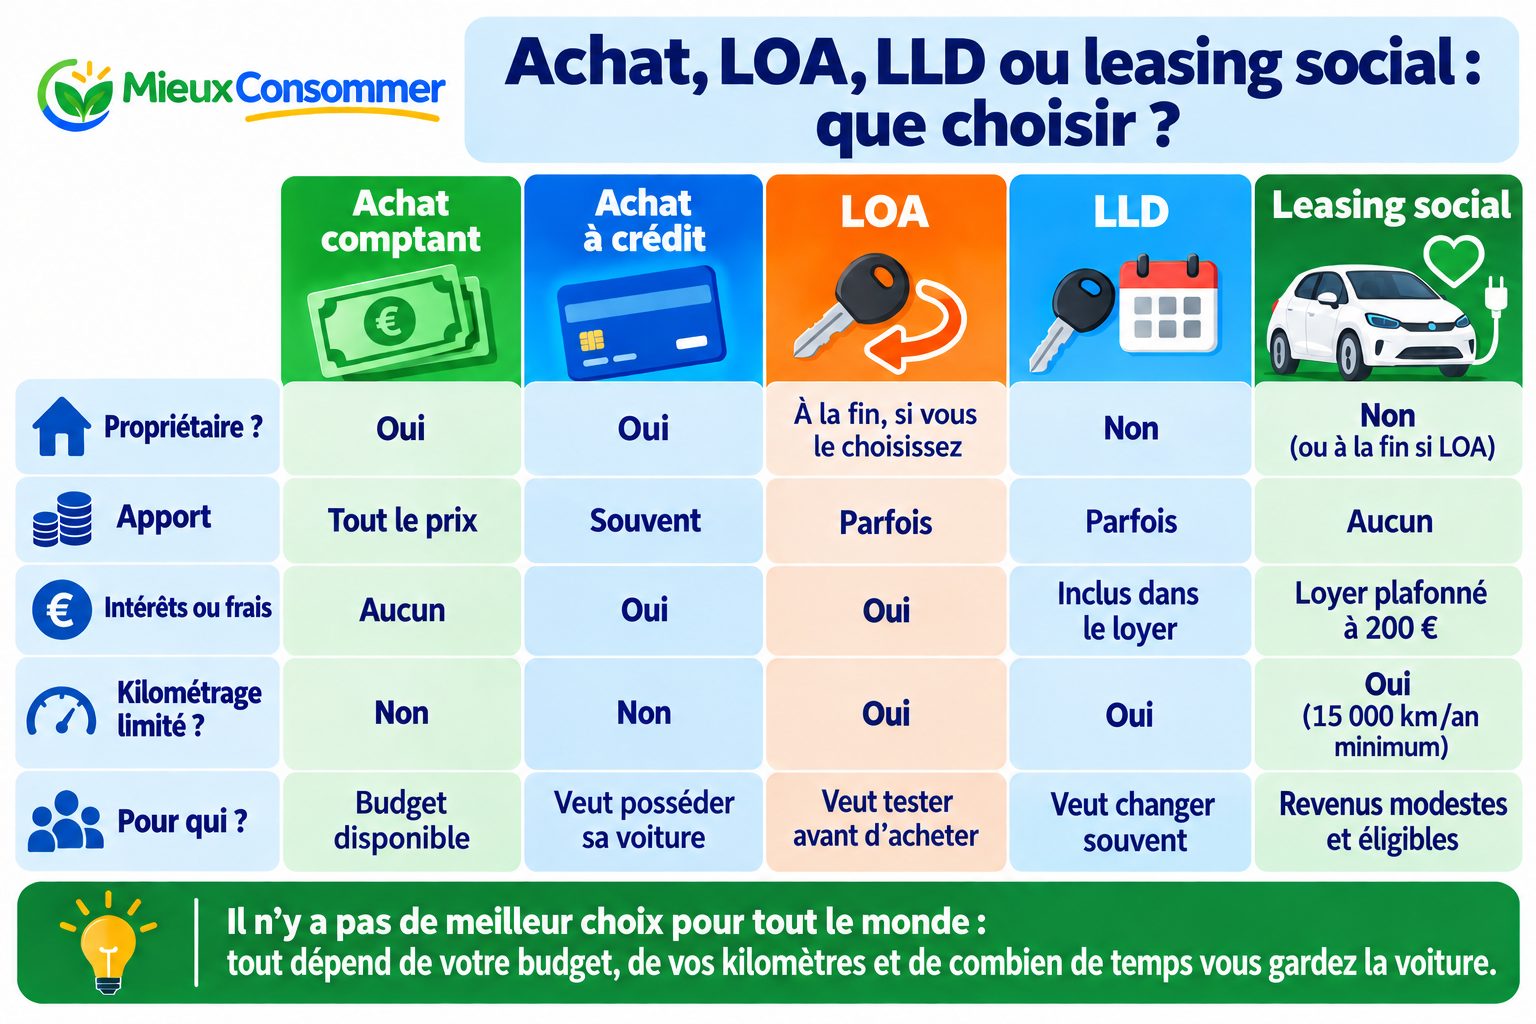
| Achat comptant | Achat à crédit | LOA | LLD | Leasing social | |
|---|---|---|---|---|---|
| Propriétaire ? | Oui | Oui | À la fin, si vous le choisissez | Non | Non (ou à la fin si LOA) |
| Apport | Tout le prix | Souvent | Parfois | Parfois | Aucun |
| Intérêts ou frais | Aucun | Oui | Oui | Inclus dans le loyer | Loyer plafonné à 200 € |
| Kilométrage limité ? | Non | Non | Oui | Oui | Oui (15 000 km/an minimum) |
| Pour qui ? | Budget disponible | Veut posséder sa voiture | Veut tester avant d'acheter | Veut changer souvent | Revenus modestes et éligibles |
Il n'y a pas de meilleur choix pour tout le monde : tout dépend de votre budget, de vos kilomètres et de combien de temps vous gardez la voiture.
Le comparatif détaillé
| Achat comptant | Achat à crédit | LOA | LLD | Leasing social | |
|---|---|---|---|---|---|
| Propriétaire ? | Oui, tout de suite | Oui | Non, sauf si vous levez l'option à la fin | Non | Non (sauf achat à la fin en LOA) |
| Apport | Tout le prix | Pas obligatoire, parfois demandé | Parfois (souvent appelé « premier loyer majoré ») | Parfois | Aucun |
| Mensualités | Aucune | Mensualités de remboursement | Loyers | Loyers | Loyer de 200 € maximum, hors options et assurance |
| Coût total | Le prix de la voiture | Prix + intérêts et frais | Loyers + option d'achat si vous achetez | Loyers | Loyers, réduits grâce à l'aide de l'État |
| Kilométrage | Libre | Libre | Souvent limité | Limité | Au moins 15 000 km/an inclus |
| Entretien | À votre charge | À votre charge | Selon le contrat | Souvent inclus | Selon le contrat |
| Liberté de revendre | Oui | Oui (en remboursant le crédit) | Non, tant que vous n'avez pas acheté | Non | Non (sous-location interdite) |
| Fin de contrat | Pas de contrat | Fin des remboursements | Achat ou restitution | Restitution | Restitution, ou achat en LOA |
Comment choisir ?
Posez-vous ces quatre questions :
- Voulez-vous être propriétaire ? Si oui, l'achat (comptant ou à crédit) ou la LOA avec levée de l'option.
- Quel budget pouvez-vous mobiliser ? Sans épargne, la location évite de sortir une grosse somme, mais le coût total sur plusieurs années peut être élevé.
- Combien de kilomètres faites-vous par an ? Au-delà du forfait prévu en LOA ou en LLD, chaque kilomètre supplémentaire est facturé.
- Combien de temps garderez-vous la voiture ? Plus vous la gardez longtemps, plus l'achat devient intéressant, car vous ne payez plus rien une fois le crédit remboursé.
Comparez toujours le coût total, pas la mensualité : apport + (mensualité × nombre de mois) + option d'achat éventuelle + frais. Pour un crédit ou une LOA, regardez aussi le TAEG.
En résumé : pas de solution idéale pour tout le monde
- Le leasing social est très avantageux pour les personnes éligibles : pas d'apport, un loyer plafonné, une voiture neuve. Encore faut-il remplir les conditions et trouver un modèle disponible.
- Pour les autres, le bon choix dépend de votre envie d'être propriétaire, de votre budget, de votre kilométrage annuel et de la durée pendant laquelle vous garderez la voiture.
Quel que soit votre choix, vous avez des droits : garanties sur le véhicule, rétractation pour les crédits, recours en cas de litige. Voir Un litige avec un commerçant ?.
✅ À retenir
- Achat comptant ou à crédit : vous êtes propriétaire ; en LLD, jamais ; en LOA, seulement si vous levez l'option.
- La LOA est juridiquement un crédit à la consommation.
- En LOA et en LLD, attention au kilométrage limité et aux frais de remise en état.
- Le leasing social est très avantageux pour les personnes éligibles, dans la limite des stocks.
- Comparez toujours le coût total, pas seulement la mensualité.
Exemples concrets
Deux profils, deux choix
Sophie, éligible au leasing social, fait 60 km par jour pour aller travailler : elle loue une petite électrique sans apport, avec un loyer plafonné. Son voisin Paul n'est pas éligible, roule peu et veut garder sa voiture au moins 10 ans : après avoir comparé les coûts totaux, il choisit d'acheter une voiture d'occasion récente avec un petit crédit, qu'il aura fini de rembourser dans 4 ans.
Sources
- Service Public : Leasing social (fiche F39280) (nouvel onglet) Source officielle consulté le 28 septembre 2026
- Ministère de la Transition écologique : Leasing social (nouvel onglet) Source officielle consulté le 28 septembre 2026
- Légifrance : Crédit à la consommation (la LOA y est assimilée) (nouvel onglet) Source officielle
- Prime à la conversion : Leasing social 2026 (nouvel onglet) Source officielle consulté le 28 septembre 2026
Les informations de cet article sont générales et concernent la France. En cas de doute, vérifiez sur les sources officielles ci-dessus.
Une erreur ? Une information pas à jour ? Signalez-la
📚 Articles liés
Leasing social 2026 : qui y a droit et comment ça marche
Le leasing social permet aux ménages modestes qui roulent beaucoup de louer une voiture électrique neuve pour 200 € par mois au maximum, sans apport. L'État finance une partie du prix. Voici les conditions à remplir, le fonctionnement du contrat et les démarches.
Voitures et deux-rouesCrédit, LOA ou LLD : comment financer une voiture sans se faire piéger
Les concessions mettent en avant des « loyers » mensuels très attractifs, mais le coût total est souvent bien plus élevé qu'il n'y paraît. Crédit, location avec option d'achat ou location longue durée : voici comment comparer les trois et éviter les mauvaises surprises.
Voitures et deux-rouesAcheter une voiture d'occasion : la liste de contrôle
Acheter une voiture d'occasion permet de faire de belles économies, mais expose à des mauvaises surprises : compteur trafiqué, véhicule gagé, défauts cachés. Voici les documents à exiger et les vérifications à faire, que vous achetiez à un particulier ou à un garage.
Voitures et deux-rouesProduit en panne ou défectueux : la garantie légale de 2 ans
Tout produit acheté neuf à un professionnel est garanti gratuitement pendant 2 ans par la loi. En cas de panne, c'est au vendeur, et non au fabricant, de trouver une solution. Voici comment faire valoir ce droit, et ce qu'est la garantie des vices cachés.
 Tes droits