
 Promotions et prix
Carte de fidélité ou carte de crédit ? Reconnaître une carte de magasin
Vérifié le
Sommaire
Deux cartes qui se ressemblent
En magasin, on vous propose souvent une carte pour « profiter des avantages » : remises, cagnotte, offres réservées. Il en existe deux sortes, qui se ressemblent beaucoup :
| Carte de fidélité simple | Carte de magasin avec crédit | |
|---|---|---|
| Ce qu'elle permet | Cumuler des avantages | Cumuler des avantages et emprunter de l'argent |
| Qui la gère | Le magasin | Le magasin et un organisme de crédit partenaire |
| Ce que vous signez | Un simple formulaire | Un contrat de crédit |
| Ce qui est écrit dessus | Le nom du magasin | La mention « carte de crédit » |
La carte avec crédit s'appelle aussi carte privative ou carte d'enseigne. Elle est émise par le magasin avec un organisme de crédit (comme Oney, Cofidis, Cetelem, Sofinco ou Franfinance, selon les enseignes). Elle est associée à un crédit renouvelable : une réserve d'argent dans laquelle vous pouvez puiser, et qui se reconstitue à mesure que vous remboursez.
Lire le texte de l'image
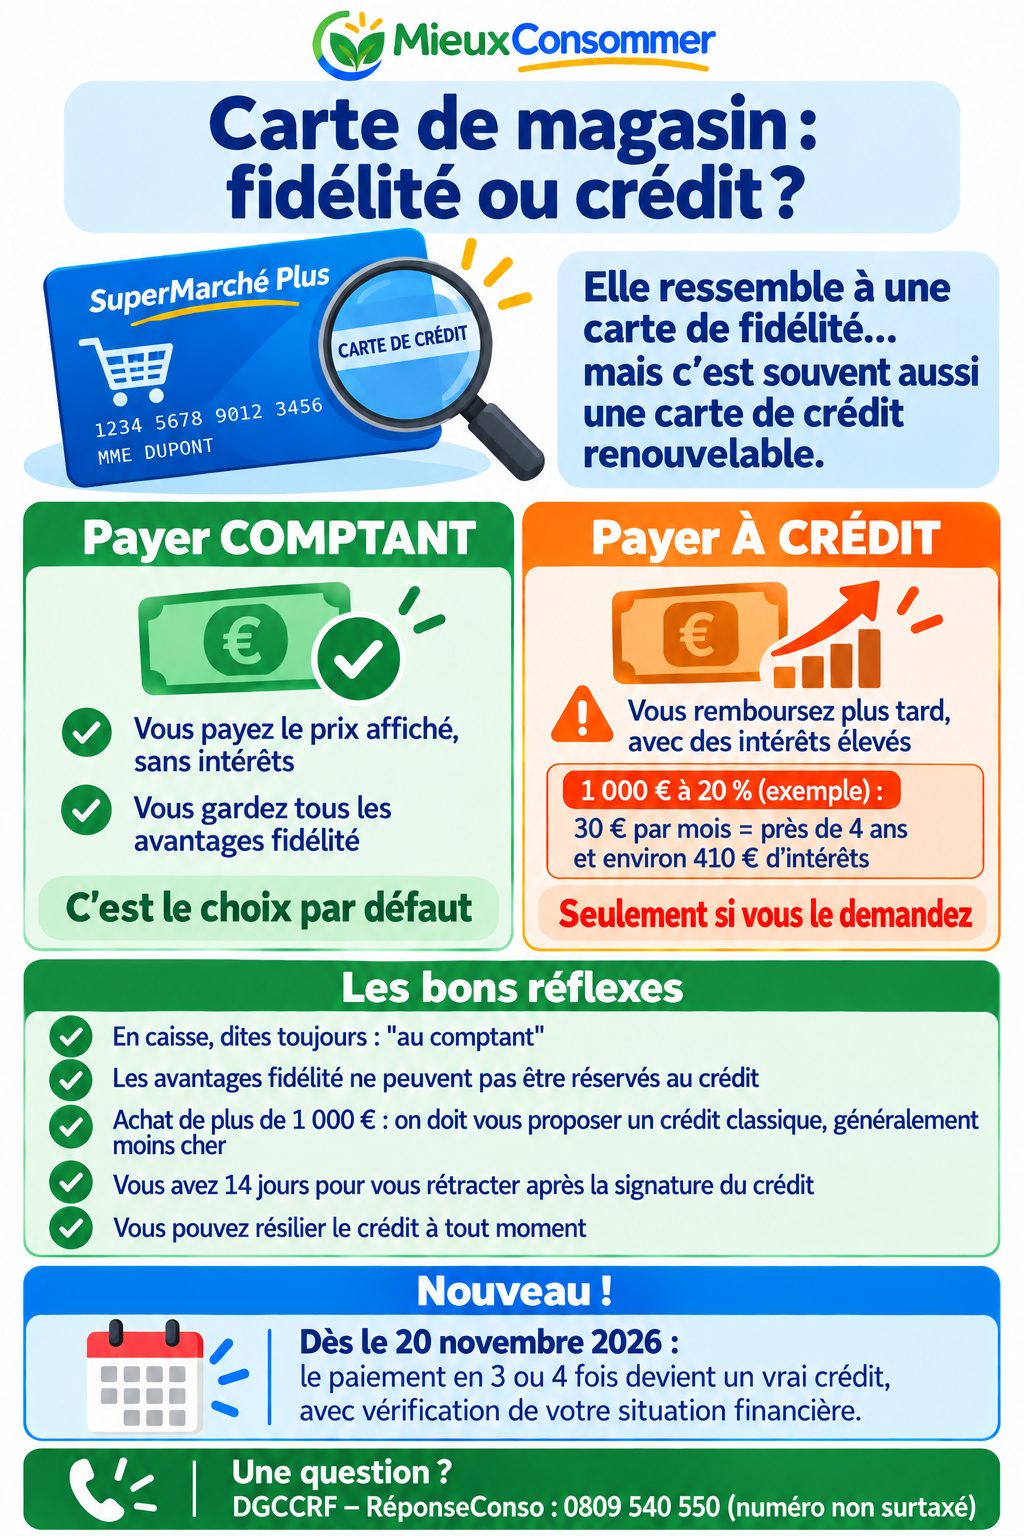
Une carte de magasin ressemble à une carte de fidélité… mais c'est souvent aussi une carte de crédit renouvelable.
Payer comptant : vous payez le prix affiché, sans intérêts, et vous gardez tous les avantages fidélité. C'est le choix par défaut.
Payer à crédit : vous remboursez plus tard, avec des intérêts élevés. Exemple : 1 000 € à 20 %, 30 € par mois = près de 4 ans et environ 410 € d'intérêts. Seulement si vous le demandez.
Les bons réflexes : en caisse, dites toujours « au comptant » ; les avantages fidélité ne peuvent pas être réservés au crédit ; achat de plus de 1 000 € : on doit vous proposer un crédit classique, généralement moins cher ; vous avez 14 jours pour vous rétracter après la signature du crédit ; vous pouvez résilier le crédit à tout moment.
Nouveau : dès le 20 novembre 2026, le paiement en 3 ou 4 fois devient un vrai crédit, avec vérification de votre situation financière. Une question ? RéponseConso (DGCCRF) : 0809 540 550 (numéro non surtaxé).
Comment la reconnaître
- La mention « carte de crédit » doit obligatoirement figurer au recto (sur le devant) de la carte. C'est le signe le plus sûr.
- On vous demande de signer une offre de crédit, avec plusieurs pages, un tableau de coûts et un formulaire de rétractation détachable.
- On vous demande des justificatifs : revenus, charges, relevé bancaire. Pour une simple carte de fidélité, un nom et une adresse suffisent.
- Des mots comme « réserve d'argent », « paiement en plusieurs fois », « facilités de paiement » apparaissent dans les documents.
Si vous avez un doute sur une carte que vous possédez déjà, regardez le devant de la carte, puis relisez le contrat ou les relevés mensuels que vous recevez : un relevé qui mentionne un « montant disponible » ou un « TAEG » indique la présence d'un crédit.
Ce que la loi vous garantit
Ces cartes sont encadrées par le Code de la consommation. Même avec une carte de crédit :
- Le paiement comptant est l'option par défaut. Vous ne payez à crédit que si vous le demandez expressément, au moment de payer ou à réception de votre relevé mensuel. Une carte où l'option crédit serait activée d'office ne serait pas conforme.
- Les avantages de fidélité ne peuvent pas être réservés aux achats à crédit. Vous devez en profiter aussi quand vous payez comptant avec la carte.
- Un magasin qui propose un programme de fidélité avec crédit doit aussi proposer un programme de fidélité sans crédit. Vous pouvez donc demander une simple carte de fidélité.
- Pour un achat de plus de 1 000 €, si l'on vous propose un crédit renouvelable pour le financer, on doit aussi vous proposer un crédit amortissable (un crédit classique, à mensualités fixes et durée déterminée).
Faut-il refuser ces cartes ?
Pas forcément. Utilisée uniquement pour payer comptant, une carte de magasin avec crédit fonctionne comme une carte de fidélité. Le risque vient de l'usage du crédit renouvelable, dont le coût est souvent élevé (voir Le crédit renouvelable : comment ça marche et combien ça coûte).
Si vous voulez seulement les avantages, demandez la carte de fidélité sans crédit : le magasin doit la proposer.
✅ À retenir
- Une carte de magasin peut ressembler à une carte de fidélité tout en contenant un crédit renouvelable.
- La mention « carte de crédit » doit figurer au recto de la carte.
- Le paiement comptant est l'option par défaut : le crédit n'est utilisé que si vous le demandez expressément.
- Les avantages de fidélité ne peuvent pas être réservés aux achats à crédit.
- Le magasin doit aussi proposer un programme de fidélité sans crédit : vous pouvez le demander.
Exemples concrets
La carte proposée en caisse
En payant ses courses, Monique se voit proposer « la carte du magasin, gratuite, avec 10 % sur votre prochain achat ». On lui tend un dossier de plusieurs pages, avec une demande de revenus et un formulaire de rétractation : c'est une offre de crédit. Monique demande s'il existe une simple carte de fidélité. Le magasin en propose une, sans crédit, qui donne droit à la même remise. Elle choisit celle-ci.
Sources
- La finance pour tous : Le crédit renouvelable assorti d'une carte de crédit (nouvel onglet) consulté le 28 septembre 2026
- Légifrance : Crédit renouvelable, articles L312-57 à L312-83 du Code de la consommation (nouvel onglet) Source officielle
- Légifrance : Article L312-62 (crédit amortissable proposé au-delà de 1 000 €) (nouvel onglet) Source officielle consulté le 28 septembre 2026
- Ministère de l'Économie : Quelle protection en matière de crédit à la consommation ? (nouvel onglet) Source officielle
- Service Public : Crédit à la consommation : obligations de la banque (nouvel onglet) Source officielle
Les informations de cet article sont générales et concernent la France. En cas de doute, vérifiez sur les sources officielles ci-dessus.
Une erreur ? Une information pas à jour ? Signalez-la
📚 Articles liés
Le crédit renouvelable : comment ça marche et combien ça coûte
Le crédit renouvelable est une réserve d'argent dans laquelle on peut puiser à tout moment, souvent via une carte de magasin. Pratique, il est aussi l'un des crédits les plus chers, et de petites mensualités peuvent faire durer le remboursement pendant des années. Voici comment il fonctionne et comment estimer son vrai coût.
Promotions et prixEn caisse : les bons réflexes avec une carte de magasin
C'est au moment de payer que se joue l'essentiel : comptant ou à crédit, carte de fidélité ou offre de crédit glissée dans la conversation. Quelques réflexes simples permettent de profiter des avantages du magasin sans s'endetter sans le vouloir.
Promotions et prixRésilier sa carte de magasin ou son crédit renouvelable
Vous regrettez d'avoir signé, ou vous ne voulez plus de la réserve d'argent associée à votre carte de magasin ? Vous pouvez vous rétracter dans les 14 jours, puis résilier à tout moment. Voici comment faire, avec un modèle de lettre.
Promotions et prixPrix au kilo, marques distributeur, rayons : les réflexes pour payer moins cher
Le prix affiché en gros n'est pas le bon indicateur pour comparer. Le prix au kilo ou au litre, les marques de magasin et un regard attentif sur l'organisation des rayons permettent souvent de réduire nettement le montant du chariot.
 Supermarchés et hypermarchés