
 Tes droits
Crédit accepté : pourquoi l'argent arrive seulement au bout de 8 jours ?
Vérifié le
À savoir : à partir du 20 novembre 2026, les mini-crédits de moins de 200 € et le paiement fractionné deviennent des crédits à la consommation.
Sommaire
Lire le texte de l'image
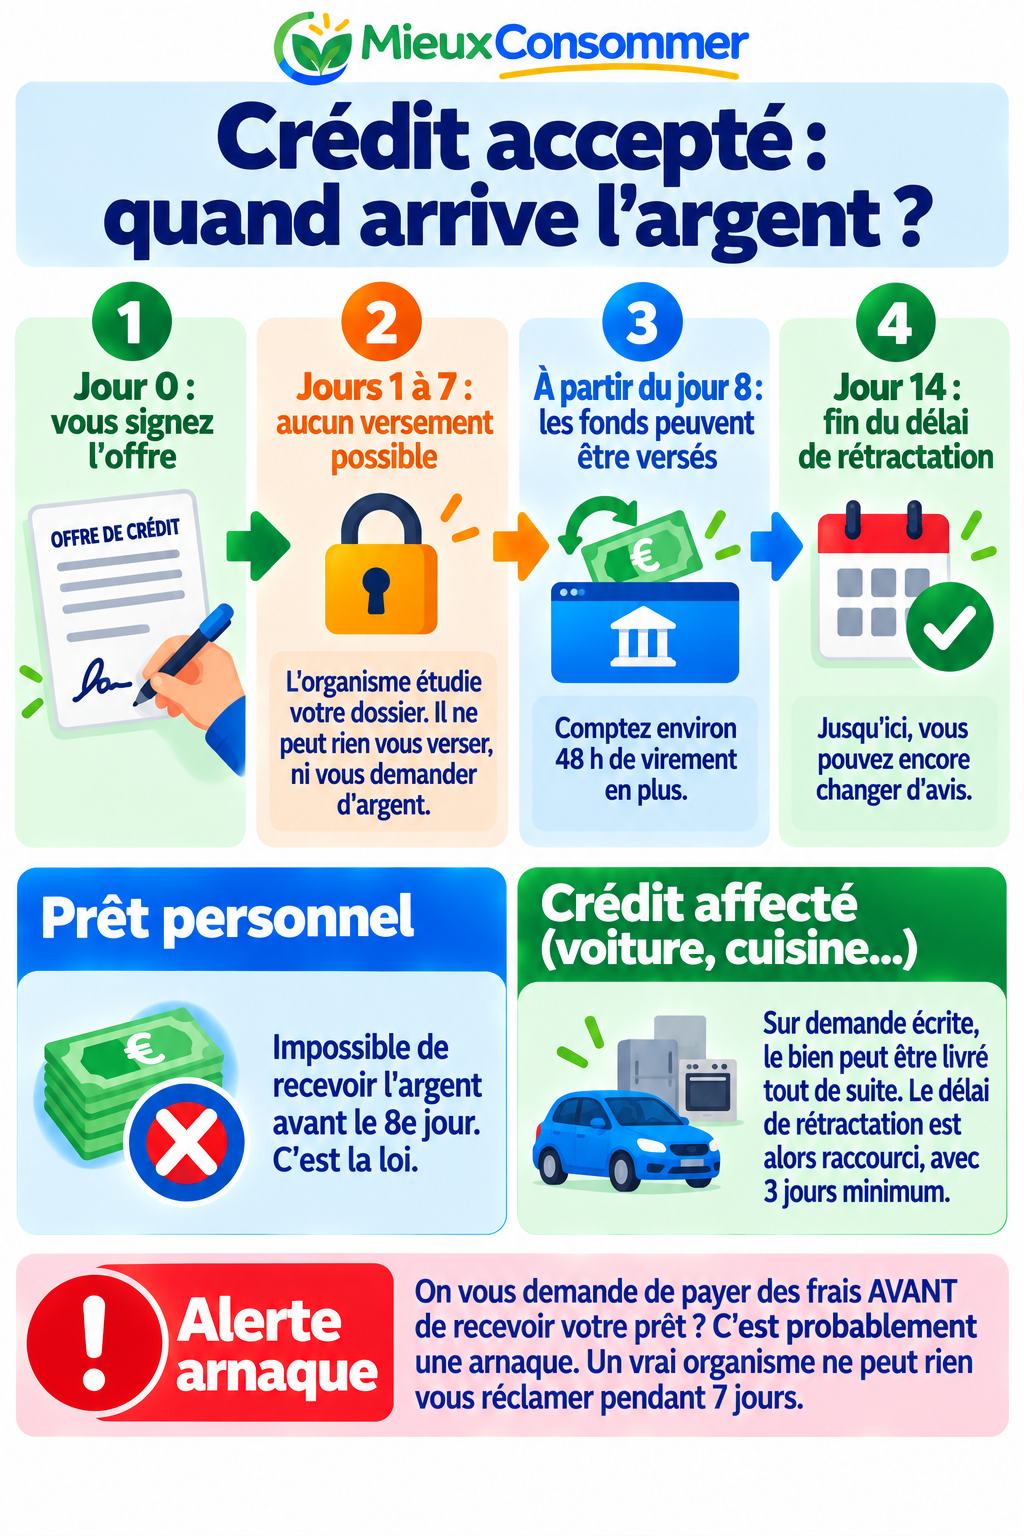
Crédit accepté : quand arrive l'argent ?
- Jour 0 : vous signez l'offre.
- Jours 1 à 7 : aucun versement possible. L'organisme étudie votre dossier. Il ne peut rien vous verser, ni vous demander d'argent.
- À partir du jour 8 : les fonds peuvent être versés. Comptez environ 48 h de virement en plus.
- Jour 14 : fin du délai de rétractation. Jusqu'ici, vous pouvez encore changer d'avis.
Prêt personnel : impossible de recevoir l'argent avant le 8e jour. C'est la loi.
Crédit affecté (voiture, cuisine…) : sur demande écrite, le bien peut être livré tout de suite. Le délai de rétractation est alors raccourci, avec 3 jours minimum.
Alerte arnaque : on vous demande de payer des frais AVANT de recevoir votre prêt ? C'est probablement une arnaque. Un vrai organisme ne peut rien vous réclamer pendant 7 jours.
1. Pourquoi l'argent n'arrive pas tout de suite
Votre dossier est accepté, vous avez signé l'offre de crédit… et pourtant, votre compte reste vide. Ce n'est ni un oubli ni un problème : la loi impose un délai avant tout versement.
Ce délai vous protège. Il vous laisse le temps de réfléchir, et de changer d'avis sans avoir déjà dépensé l'argent. Il permet aussi à l'organisme de crédit de vérifier votre dossier avant de s'engager définitivement.
2. Ce que dit la loi : le délai de 7 jours
Pendant les 7 jours qui suivent la signature de l'offre de crédit :
- l'organisme de crédit ne doit vous faire aucun paiement ;
- il ne peut pas non plus vous demander de payer quoi que ce soit, ni de déposer de l'argent.
Ce délai sert aussi à l'organisme pour accepter ou refuser votre dossier. S'il vous verse l'argent après ces 7 jours, cela vaut accord de sa part.
Concrètement :
- l'argent peut être versé au plus tôt à partir du 8e jour ;
- il faut souvent compter environ 48 heures de virement en plus pour qu'il apparaisse sur votre compte ;
- l'organisme peut prévoir un délai plus long dans le contrat, mais jamais plus court que ce minimum.
Jours ou jours ouvrables ? Le Code de la consommation parle de « sept jours ». La fiche de Service Public évoque à un endroit « 7 jours ouvrables » (tous les jours sauf le dimanche et les jours fériés). Selon le mode de calcul et les jours fériés, le versement peut donc arriver un peu plus tard. Dans tous les cas, aucun versement n'est possible avant le 8e jour.
3. Peut-on recevoir l'argent plus tôt ?
Tout dépend du type de crédit.
| Prêt personnel | Crédit affecté | |
|---|---|---|
| C'est quoi ? | Un prêt dont vous utilisez l'argent comme vous voulez | Un prêt lié à un achat précis (voiture, cuisine, électroménager…), souvent proposé par le vendeur |
| Recevoir l'argent plus tôt ? | Non. Aucune demande ne permet de le recevoir avant la fin du délai de 7 jours | Pas d'argent sur votre compte, mais le bien peut être livré tout de suite, sur votre demande écrite |
| Délai de rétractation | 14 jours calendaires | Il se termine à la date de livraison, sans pouvoir être inférieur à 3 jours ni supérieur à 14 jours |
Avec un crédit affecté, c'est donc la livraison qui est accélérée, pas un versement d'argent sur votre compte. Attention : en demandant une livraison immédiate, vous raccourcissez votre délai pour changer d'avis.
4. Le droit de rétractation de 14 jours
Pour un crédit à la consommation, vous avez 14 jours calendaires (week-ends et jours fériés compris) à partir de la signature de l'offre pour renoncer au crédit, sans avoir à vous justifier. Ce droit existe même si l'argent a déjà été versé.
Si vous vous rétractez après avoir reçu l'argent, vous devez rembourser :
- le capital (la somme prêtée) ;
- les intérêts correspondant à la période où vous avez eu l'argent ;
- dans un délai de 30 jours.
Utilisez le formulaire de rétractation joint au contrat, de préférence par lettre recommandée avec accusé de réception. Pour les cartes de magasin et les réserves d'argent, voir Résilier sa carte de magasin ou son crédit renouvelable.
5. Attention aux faux prêteurs
Le délai de 7 jours est aussi un bon moyen de repérer une arnaque. Un « prêteur » qui vous demande de payer avant de verser l'argent (frais de dossier, avance, caution, assurance, « frais de déblocage »…) doit éveiller vos soupçons : c'est le schéma classique des arnaques au faux crédit. La Banque de France rappelle d'ailleurs qu'il est interdit de réclamer de l'argent pour l'obtention d'un prêt avant son versement effectif.
Ne payez jamais rien pour recevoir un prêt. Un vrai organisme de crédit ne peut rien vous réclamer pendant les 7 jours qui suivent la signature.
Pour vous protéger :
- vérifiez que l'organisme est autorisé à proposer des crédits, sur le registre officiel REGAFI ;
- consultez les listes noires de l'AMF et de la Banque de France (sites et sociétés non autorisés) ;
- ne transmettez jamais vos codes bancaires ni les codes reçus par SMS ;
- méfiez-vous des offres trop belles (taux très bas, aucune condition) reçues par e-mail, SMS ou sur les réseaux sociaux.
En cas de doute, appelez Info Escroqueries au 0805 805 817 (numéro gratuit). Voir aussi Sites frauduleux, faux avis et frais cachés.
Ce qui change le 20 novembre 2026
À partir du 20 novembre 2026, les mini-crédits de moins de 200 € et le paiement fractionné (en 3 ou 4 fois) deviennent des crédits à la consommation. Les règles précises qui s'appliqueront à leur versement ne sont pas détaillées ici : vérifiez-les sur service-public.gouv.fr le moment venu. Voir Paiement en 3 ou 4 fois : ce qui change le 20 novembre 2026.
6. Les bons réflexes
- Notez la date de signature : elle fait partir le délai de 7 jours et le délai de rétractation de 14 jours.
- Prévoyez le délai si vous avez une dépense à date fixe : au moins 8 jours, plus le temps du virement.
- Réfléchissez avant de demander une livraison immédiate avec un crédit affecté : votre délai pour changer d'avis sera plus court.
- Ne payez jamais de frais avant de recevoir un prêt, et vérifiez le prêteur sur REGAFI.
- Comparez avant de signer : un crédit renouvelable ou une carte de magasin coûte souvent plus cher qu'un prêt personnel. Voir Le crédit renouvelable : comment ça marche et combien ça coûte et Carte de fidélité ou carte de crédit ?
✅ À retenir
- Pendant les 7 jours qui suivent la signature, l'organisme de crédit ne peut rien vous verser, ni rien vous réclamer.
- L'argent peut arriver au plus tôt à partir du 8e jour, avec souvent environ 48 heures de virement en plus.
- Pour un prêt personnel, impossible de recevoir l'argent plus tôt. Pour un crédit affecté, le bien peut être livré tout de suite sur demande écrite, mais le délai de rétractation est alors raccourci (3 jours minimum).
- Vous avez 14 jours calendaires après la signature pour renoncer au crédit, même si l'argent a déjà été versé.
- Un « prêteur » qui réclame des frais avant de verser l'argent : c'est probablement une arnaque. Vérifiez sur REGAFI et ne payez rien.
Exemples concrets
Le calendrier de Karim
Karim signe son offre de prêt personnel le lundi 5 octobre 2026. Pendant 7 jours, l'organisme ne peut rien lui verser. L'argent peut être versé au plus tôt à partir du 8e jour, puis il faut compter environ 48 heures de virement. Karim garde le droit de se rétracter pendant 14 jours après la signature, même si l'argent est déjà arrivé.
La cuisine livrée tout de suite
Sonia achète une cuisine avec un crédit affecté proposé par le magasin. Pressée, elle demande par écrit une livraison immédiate. La cuisine est livrée 4 jours après la signature : son délai de rétractation se termine alors à la livraison. Si elle avait été livrée dès le lendemain, elle aurait quand même gardé au moins 3 jours pour changer d'avis.
Les « frais de déblocage »
Julien, refusé par sa banque, reçoit sur un réseau social une offre de prêt « sans conditions ». Le prêteur lui demande 150 € de « frais de déblocage » avant de verser l'argent. Julien vérifie : la société n'apparaît pas sur REGAFI. Il ne paie rien et appelle Info Escroqueries.
Sources
- Service Public : Crédit à la consommation : règles du contrat (nouvel onglet) Source officielle consulté le 29 septembre 2026
- Service Public : Crédit à la consommation : crédit affecté (nouvel onglet) Source officielle consulté le 29 septembre 2026
- Légifrance : Article L312-25 du Code de la consommation (aucun paiement pendant 7 jours) (nouvel onglet) Source officielle
- La finance pour tous : Le droit de rétractation (crédit à la consommation) (nouvel onglet)
- Banque de France : Arnaques au crédit ou à l'épargne et vol de données (nouvel onglet) Source officielle
- Banque de France : Fausses offres de crédit : soyez vigilants ! (nouvel onglet) Source officielle
- REGAFI : Registre des agents financiers autorisés (nouvel onglet)
- AMF : Listes noires et mises en garde (nouvel onglet)
Les informations de cet article sont générales et concernent la France. En cas de doute, vérifiez sur les sources officielles ci-dessus.
Une erreur ? Une information pas à jour ? Signalez-la
📚 Articles liés
Le crédit renouvelable : comment ça marche et combien ça coûte
Le crédit renouvelable est une réserve d'argent dans laquelle on peut puiser à tout moment, souvent via une carte de magasin. Pratique, il est aussi l'un des crédits les plus chers, et de petites mensualités peuvent faire durer le remboursement pendant des années. Voici comment il fonctionne et comment estimer son vrai coût.
 Promotions et prix
Carte de fidélité ou carte de crédit ? Reconnaître une carte de magasin
Certaines cartes proposées en magasin ressemblent à de simples cartes de fidélité, mais elles contiennent aussi un crédit renouvelable. Ce crédit peut coûter cher s'il est mal utilisé. Voici comment reconnaître ces cartes et ce que la loi vous garantit.
Promotions et prixRésilier sa carte de magasin ou son crédit renouvelable
Vous regrettez d'avoir signé, ou vous ne voulez plus de la réserve d'argent associée à votre carte de magasin ? Vous pouvez vous rétracter dans les 14 jours, puis résilier à tout moment. Voici comment faire, avec un modèle de lettre.
Promotions et prixPaiement en 3 ou 4 fois : ce qui change le 20 novembre 2026
Payer en 3 ou 4 fois, en magasin ou sur internet, est devenu très courant. Jusqu'ici, ces paiements échappaient en grande partie aux règles du crédit. À partir du 20 novembre 2026, ils deviennent de vrais crédits à la consommation, avec davantage de protections pour vous.
Promotions et prixSites frauduleux, faux avis et frais cachés : les repérer avant de payer
Faux sites de marques, boutiques qui n'envoient jamais rien, avis inventés, abonnements cachés : les arnaques en ligne sont nombreuses, mais elles laissent presque toujours des indices. Voici les signaux d'alerte et les bons réflexes si vous vous êtes fait piéger.
 Achats en ligne
Difficultés à rembourser : que faire ?
Une perte d'emploi, une séparation, une dépense imprévue, et les mensualités deviennent trop lourdes. Plus vous agissez tôt, plus les solutions sont nombreuses. Voici les étapes, de la discussion avec le prêteur jusqu'au dossier de surendettement, gratuit, auprès de la Banque de France.
Promotions et prix