
 Promotions et prix
Paiement en 3 fois, carte de magasin ou crédit classique : quelles différences ?
Vérifié le
À savoir : à partir du 20 novembre 2026, le paiement en 3 ou 4 fois devient un crédit à la consommation, avec vérification de votre situation financière.
Sommaire
- Trois façons de payer plus tard, trois logiques différentes
- Le paiement en 3 ou 4 fois : simple, mais attention au cumul
- Ce qui change le 20 novembre 2026
- La carte de magasin : un crédit renouvelable déguisé
- Le crédit classique : plus lisible pour les gros achats
- Tableau comparatif
- Quelle solution selon votre situation ?
- Les bons réflexes
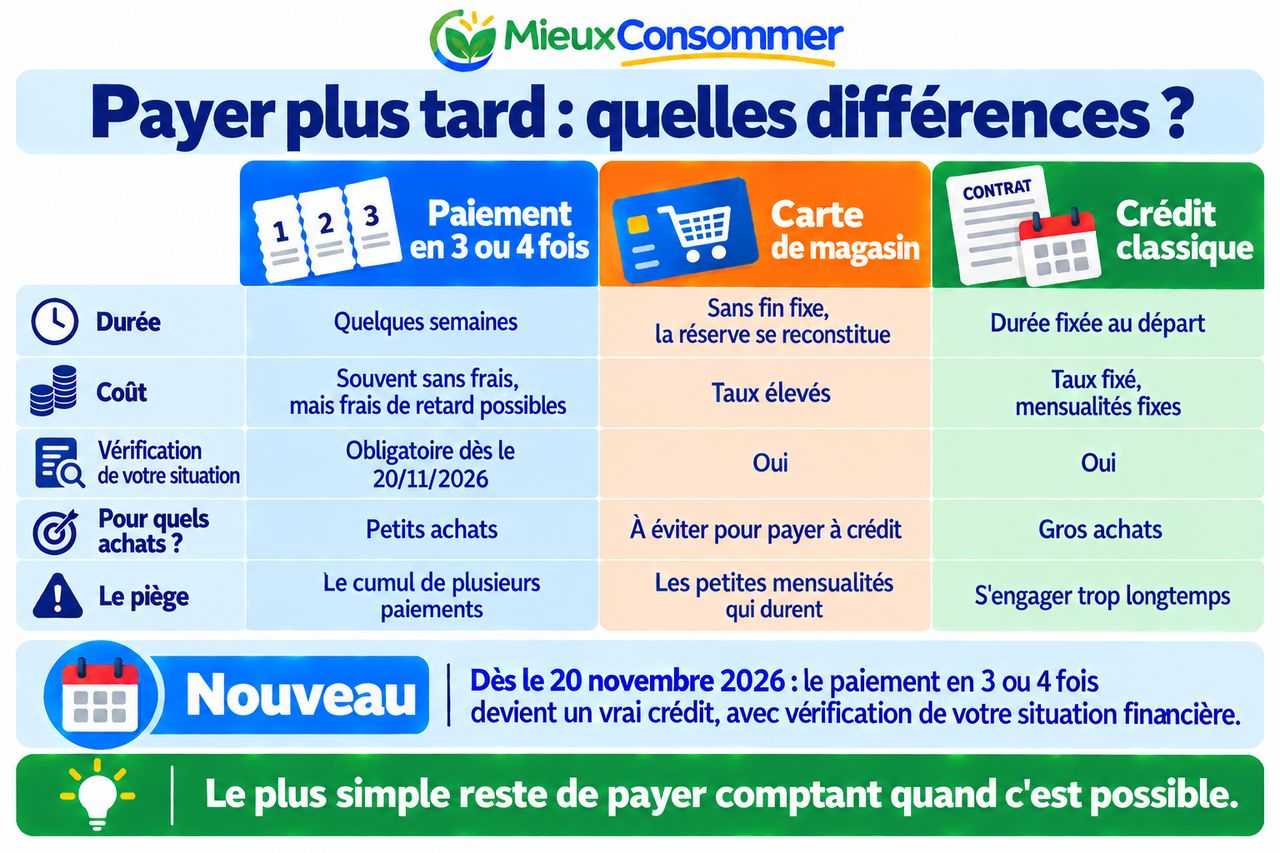
Lire le texte de l'image
Payer plus tard : quelles différences ?
| Paiement en 3 ou 4 fois | Carte de magasin | Crédit classique | |
|---|---|---|---|
| Durée | Quelques semaines | Sans fin fixe, la réserve se reconstitue | Durée fixée au départ |
| Coût | Souvent sans frais, mais frais de retard possibles | Taux élevés | Taux fixé, mensualités fixes |
| Vérification de votre situation | Obligatoire dès le 20/11/2026 | Oui | Oui |
| Pour quels achats ? | Petits achats | À éviter pour payer à crédit | Gros achats |
| Le piège | Le cumul de plusieurs paiements | Les petites mensualités qui durent | S'engager trop longtemps |
Nouveau : dès le 20 novembre 2026, le paiement en 3 ou 4 fois devient un vrai crédit, avec vérification de votre situation financière.
Le plus simple reste de payer comptant quand c'est possible.
1. Trois façons de payer plus tard, trois logiques différentes
Quand on ne veut pas (ou ne peut pas) payer tout de suite, trois solutions reviennent souvent :
- le paiement en 3 ou 4 fois : le prix est découpé en quelques échéances rapprochées ;
- la carte de magasin : souvent une carte de fidélité associée à une réserve d'argent (un crédit renouvelable) ;
- le crédit classique : une somme fixe, remboursée par mensualités fixes, sur une durée connue.
Elles se ressemblent (« vous payez plus tard »), mais elles ne coûtent pas la même chose, ne vous protègent pas de la même façon, et ne conviennent pas aux mêmes achats.
2. Le paiement en 3 ou 4 fois : simple, mais attention au cumul
Le paiement fractionné (en 3 ou 4 fois, ou « à 30 jours ») découpe le prix en quelques échéances rapprochées, prélevées automatiquement. On l'appelle aussi BNPL, de l'anglais Buy Now, Pay Later (« achetez maintenant, payez plus tard »). Il est proposé par des prestataires spécialisés, par exemple Alma, Klarna, Oney, PayPal ou Floa, en magasin ou sur internet.
- Le coût : il est souvent sans frais pour vous. C'est en général le commerçant qui paie une commission au prestataire.
- Les frais de retard : ils dépendent de chaque prestataire. Lisez ses conditions avant de valider : elles changent d'un prestataire à l'autre et dans le temps.
- Pas de retour en arrière : une fois l'achat validé, vous ne pouvez généralement pas interrompre les échéances.
- Les formules longues avec intérêts (en 10 ou 12 fois, par exemple) sont déjà des crédits à la consommation classiques, avec leurs règles.
Jusqu'au 20 novembre 2026, un paiement fractionné remboursé en moins de 3 mois, avec des frais négligeables, est en dehors des règles du crédit à la consommation (article L312-4 du Code de la consommation). Le prestataire n'a donc pas l'obligation légale de vérifier votre capacité à rembourser.
Le vrai piège, c'est le cumul. Une échéance de 30 € paraît légère. Mais quatre achats en 4 fois en même temps, ce sont quatre prélèvements chaque mois, qui peuvent déséquilibrer votre budget.
3. Ce qui change le 20 novembre 2026
Une ordonnance du 3 septembre 2025 (n° 2025-880), qui transpose une directive européenne de 2023 (n° 2023/2225), entre en vigueur le 20 novembre 2026 :
- tout paiement fractionné, même sans frais et même pour un petit montant, devient un crédit à la consommation ;
- le prêteur devra vérifier votre capacité à rembourser ;
- il devra vous donner une information plus complète.
Les contrats signés avant le 20 novembre 2026 restent soumis aux anciennes règles, jusqu'à leur fin.
Selon plusieurs sources spécialisées, après le 20 novembre 2026, les incidents de paiement sur ces contrats pourront être pris en compte dans le FICP (le fichier de la Banque de France qui recense les incidents de remboursement de crédits), et un délai de rétractation devrait s'appliquer. Ces points pratiques restent à confirmer : vérifiez-les sur service-public.gouv.fr le moment venu. Tous les détails sont dans Paiement en 3 ou 4 fois : ce qui change le 20 novembre 2026.
4. La carte de magasin : un crédit renouvelable déguisé
Une carte de magasin est souvent une carte de fidélité associée à un crédit renouvelable : une réserve d'argent dans laquelle vous pouvez puiser, et qui se reconstitue à mesure que vous remboursez. Ce crédit n'a donc pas de fin fixe, et ses taux sont élevés.
La loi vous protège :
- le paiement comptant doit vous être proposé en priorité ;
- les avantages de fidélité (remises, points) ne peuvent pas être réservés aux achats à crédit ;
- pour un achat de plus de 1 000 €, un crédit amortissable (un crédit classique) doit vous être proposé en alternative.
Le piège : de petites mensualités qui durent longtemps, et une réserve que l'on réutilise sans s'en rendre compte. Voir Carte de fidélité ou carte de crédit ? Reconnaître une carte de magasin et Le crédit renouvelable : comment ça marche et combien ça coûte.
5. Le crédit classique : plus lisible pour les gros achats
Le crédit classique (on dit aussi prêt amortissable) est le plus simple à suivre : une somme fixe, des mensualités fixes, une durée fixée à l'avance. Il existe sous deux formes :
- le prêt personnel : vous utilisez l'argent comme vous voulez ;
- le crédit affecté : il est lié à un achat précis (voiture, cuisine…). Si la vente est annulée, le crédit l'est aussi.
Il offre les protections complètes du crédit à la consommation :
- vérification de votre situation avant d'accorder le prêt ;
- 14 jours pour vous rétracter après la signature ;
- des fonds versés au plus tôt à partir du 8e jour. Voir Crédit accepté : pourquoi l'argent arrive seulement au bout de 8 jours ?.
Son coût ne peut jamais dépasser le taux d'usure, un plafond fixé chaque trimestre par la Banque de France. Le piège : s'engager trop longtemps, pour des mensualités plus petites mais un coût total plus élevé.
6. Tableau comparatif
| Paiement en 3 ou 4 fois | Carte de magasin | Crédit classique | |
|---|---|---|---|
| Durée | Quelques semaines | Sans fin fixe : la réserve se reconstitue | Fixée au départ |
| Coût | Souvent sans frais, mais frais de retard possibles (selon le prestataire) | Taux élevés | Taux fixé, mensualités fixes, jamais au-dessus du taux d'usure |
| Vérification de votre situation | Pas obligatoire jusqu'au 20/11/2026, obligatoire ensuite | Oui | Oui |
| Protections | Limitées jusqu'au 20/11/2026, renforcées ensuite | Comptant proposé en priorité, fidélité sans crédit, crédit amortissable au-delà de 1 000 € | 14 jours de rétractation, fonds au plus tôt au 8e jour, crédit affecté annulé si la vente l'est |
| Pour quels achats ? | Petits achats | À éviter pour payer à crédit | Gros achats |
| Le risque | Le cumul de plusieurs paiements | Les petites mensualités qui durent | S'engager trop longtemps |
7. Quelle solution selon votre situation ?
- Vous pouvez payer comptant ? C'est le plus simple : aucune dette, aucun risque de retard.
- Un petit achat, et votre budget des prochaines semaines le permet ? Le paiement en 3 ou 4 fois peut dépanner, à condition de ne pas en cumuler plusieurs.
- Un gros achat (électroménager, cuisine, voiture) ? Un crédit classique, affecté à l'achat si possible, est plus lisible : vous savez exactement combien vous paierez, et jusqu'à quand.
- Une carte de magasin ? Utilisez-la pour la fidélité, en payant comptant. Évitez sa réserve d'argent pour financer vos achats.
- Vous avez du mal à boucler vos fins de mois ? N'ajoutez pas un crédit de plus : voir Difficultés à rembourser : que faire ?.
8. Les bons réflexes
- Lisez les conditions avant de valider un paiement en plusieurs fois, notamment les frais de retard.
- Faites la liste de tous vos paiements en cours (dates et montants), pour éviter le cumul.
- Dites « au comptant » en caisse si vous avez une carte de magasin.
- Comparez le coût total d'un crédit, pas seulement la mensualité.
- Posez-vous la question : si je ne peux pas payer comptant aujourd'hui, pourrai-je vraiment payer les échéances des prochains mois ?
Vos droits face à un organisme de crédit sont expliqués dans la rubrique Tes droits.
✅ À retenir
- Paiement en 3 ou 4 fois, carte de magasin et crédit classique sont trois façons de payer plus tard, avec des coûts et des protections très différents.
- Le paiement fractionné est souvent sans frais, mais les frais de retard dépendent du prestataire, et le vrai piège est le cumul de plusieurs paiements.
- Dès le 20 novembre 2026, tout paiement fractionné devient un crédit à la consommation, avec vérification de votre capacité à rembourser. Les contrats plus anciens gardent les anciennes règles.
- La carte de magasin cache souvent un crédit renouvelable aux taux élevés : payez comptant, les avantages de fidélité sont les mêmes.
- Pour un gros achat, le crédit classique est plus lisible : somme, mensualités et durée fixes, 14 jours de rétractation, coût plafonné par le taux d'usure.
Exemples concrets
Des chaussures en 3 fois
Léa achète une paire de chaussures à 120 € en 3 fois sans frais. C'est pratique pour un petit achat, à condition de ne pas multiplier ce type de paiement en même temps. Avant de valider, elle lit les conditions du prestataire, notamment en cas de retard.
Quatre paiements en même temps
Tom a réglé quatre achats en 4 fois sur différents sites. Chaque échéance est petite, mais ensemble, elles pèsent lourd sur son budget : plusieurs prélèvements tombent au même moment du mois. Il fait la liste de ses paiements en cours et décide de ne plus en ajouter tant qu'ils ne sont pas terminés.
Une cuisine à 5 000 €
Sonia doit financer une cuisine à 5 000 €. Elle choisit un crédit affecté : des mensualités fixes, une durée claire, et si la vente est annulée, le crédit l'est aussi. Elle compare le coût total de plusieurs offres avant de signer.
Sources
- Service Public : Crédit à la consommation : règles du contrat (nouvel onglet) Source officielle consulté le 29 septembre 2026
- Service Public : Crédit à la consommation : crédit affecté (nouvel onglet) Source officielle consulté le 29 septembre 2026
- Service Public : Crédit renouvelable ou crédit revolving (nouvel onglet) Source officielle
- Légifrance : Ordonnance n° 2025-880 du 3 septembre 2025 relative au crédit à la consommation (nouvel onglet) Source officielle consulté le 28 septembre 2026
- Ministère de l'Économie : Quelle protection en matière de crédit à la consommation ? (nouvel onglet) Source officielle
- La finance pour tous : Le crédit renouvelable assorti d'une carte de crédit (nouvel onglet) consulté le 28 septembre 2026
- Banque de France : Le taux d'usure (valeurs à jour chaque trimestre) (nouvel onglet) Source officielle consulté le 28 septembre 2026
- La finance pour tous : Le fichier FICP (nouvel onglet) consulté le 28 septembre 2026
Les informations de cet article sont générales et concernent la France. En cas de doute, vérifiez sur les sources officielles ci-dessus.
Une erreur ? Une information pas à jour ? Signalez-la
📚 Articles liés
Carte de fidélité ou carte de crédit ? Reconnaître une carte de magasin
Certaines cartes proposées en magasin ressemblent à de simples cartes de fidélité, mais elles contiennent aussi un crédit renouvelable. Ce crédit peut coûter cher s'il est mal utilisé. Voici comment reconnaître ces cartes et ce que la loi vous garantit.
Promotions et prixCrédit accepté : pourquoi l'argent arrive seulement au bout de 8 jours ?
Vous avez signé une offre de crédit, mais l'argent n'arrive pas sur votre compte ? C'est normal : la loi interdit tout versement pendant les 7 jours qui suivent la signature. Voici pourquoi, ce qui change pour un crédit lié à un achat, et comment repérer les faux prêteurs qui réclament de l'argent avant de verser le prêt.
 Tes droits
Paiement en 3 ou 4 fois : ce qui change le 20 novembre 2026
Payer en 3 ou 4 fois, en magasin ou sur internet, est devenu très courant. Jusqu'ici, ces paiements échappaient en grande partie aux règles du crédit. À partir du 20 novembre 2026, ils deviennent de vrais crédits à la consommation, avec davantage de protections pour vous.
Promotions et prixLe crédit renouvelable : comment ça marche et combien ça coûte
Le crédit renouvelable est une réserve d'argent dans laquelle on peut puiser à tout moment, souvent via une carte de magasin. Pratique, il est aussi l'un des crédits les plus chers, et de petites mensualités peuvent faire durer le remboursement pendant des années. Voici comment il fonctionne et comment estimer son vrai coût.
Promotions et prixDifficultés à rembourser : que faire ?
Une perte d'emploi, une séparation, une dépense imprévue, et les mensualités deviennent trop lourdes. Plus vous agissez tôt, plus les solutions sont nombreuses. Voici les étapes, de la discussion avec le prêteur jusqu'au dossier de surendettement, gratuit, auprès de la Banque de France.
Promotions et prix