
 Voitures et deux-roues
Permis à 1 € par jour : comment ça marche en 2026 ?
Vérifié le
Sommaire
Lire le texte de l'image
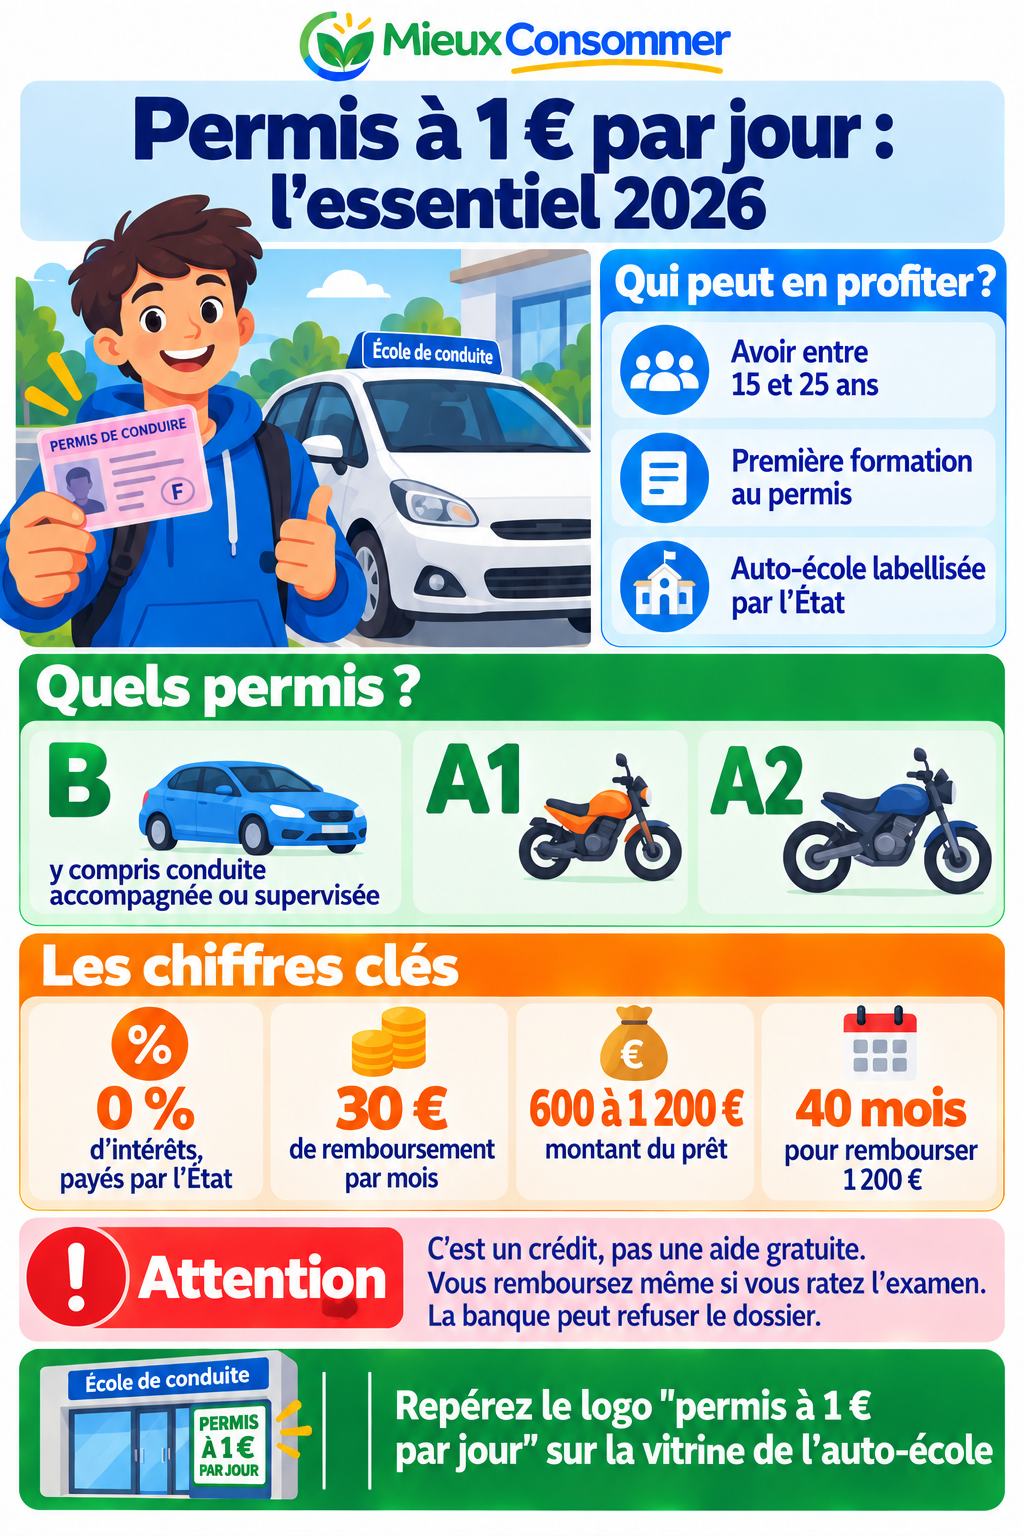
Permis à 1 € par jour : l'essentiel 2026
Qui peut en profiter ? Avoir entre 15 et 25 ans. Première formation au permis. Auto-école labellisée par l'État.
Quels permis ? B (y compris conduite accompagnée ou supervisée), A1, A2.
Les chiffres clés : 0 % d'intérêts, payés par l'État ; 30 € de remboursement par mois ; 600 à 1 200 € de montant du prêt ; 40 mois pour rembourser 1 200 €.
Attention : c'est un crédit, pas une aide gratuite. Vous remboursez même si vous ratez l'examen. La banque peut refuser le dossier.
Repérez le logo « permis à 1 € par jour » sur la vitrine de l'auto-école.
1. Le permis à 1 € par jour, c'est quoi ?
Le permis à 1 € par jour est un dispositif de l'État qui existe depuis 2005 et qui est toujours en place en 2026. Il permet de financer sa formation au permis de conduire grâce à un prêt à taux zéro : vous empruntez une somme à une banque, et c'est l'État qui paie les intérêts (le coût du crédit). Vous ne remboursez donc que la somme empruntée.
Le nom vient du remboursement : 30 € par mois, soit environ 1 € par jour.
Ce n'est pas une aide gratuite. C'est un prêt : l'argent doit être remboursé en totalité.
2. Qui peut en profiter ?
Trois conditions :
- Avoir entre 15 et 25 ans (25 ans révolus), à la date de signature du contrat de formation.
- Suivre une première formation au permis concerné (on parle de formation initiale).
- S'inscrire dans une auto-école partenaire, qui possède le label d'État « qualité des formations au sein des écoles de conduite ».
Le prêt pour la formation initiale ne peut être accordé qu'une seule fois.
3. Pour quels permis ?
| Permis | Pour conduire |
|---|---|
| B | Une voiture, y compris en conduite accompagnée (dès 15 ans, avec un accompagnateur après la formation) ou en conduite supervisée |
| A1 | Une moto légère (125 cm³) |
| A2 | Une moto de puissance intermédiaire |
4. Combien peut-on emprunter et comment rembourse-t-on ?
Pour la formation initiale, vous choisissez l'un de ces quatre montants : 600 €, 800 €, 1 000 € ou 1 200 €.
Le remboursement :
- 30 € par mois, dès le mois suivant le déblocage des fonds (le versement de l'argent) ;
- jusqu'au remboursement complet, que vous ayez le permis ou non : le remboursement n'est pas lié à la réussite de l'examen.
| Somme empruntée | Remboursement | Durée |
|---|---|---|
| 600 € | 30 € par mois | 20 mois |
| 1 200 € | 30 € par mois | 40 mois, soit plus de 3 ans |
En cas d'échec à l'examen pratique (la conduite), un second prêt peut financer une formation complémentaire. Il est réservé à ceux qui ont déjà obtenu le prêt pour la formation initiale.
Bon à savoir : le permis à 1 € par jour peut se cumuler avec le CPF (compte personnel de formation), si vous avez déjà travaillé et acquis des droits à la formation.
5. Attention : c'est un crédit
Même à taux zéro, le permis à 1 € par jour reste un crédit, avec des conséquences :
- vous remboursez même si vous ratez l'examen : le remboursement continue jusqu'au bout ;
- ce n'est pas un droit automatique : la banque partenaire étudie le dossier et peut le refuser ;
- les 30 € par mois s'ajoutent à votre budget pendant plusieurs années : vérifiez que vous pourrez les payer chaque mois, par exemple avec un job étudiant ou l'aide d'un parent.
Si la banque demande qu'un parent se porte caution (c'est-à-dire qu'il s'engage à payer à votre place si vous ne remboursez pas), ce parent doit savoir qu'il s'engage vraiment.
Ne remplacez jamais un permis à 1 € par jour refusé par un crédit plus cher, comme un crédit renouvelable : son coût peut être très élevé. Voir Le crédit renouvelable : comment ça marche et combien ça coûte.
6. Comment faire la demande
Les auto-écoles partenaires, qui possèdent le label de qualité de l'État, affichent ce logo sur leur vitrine :
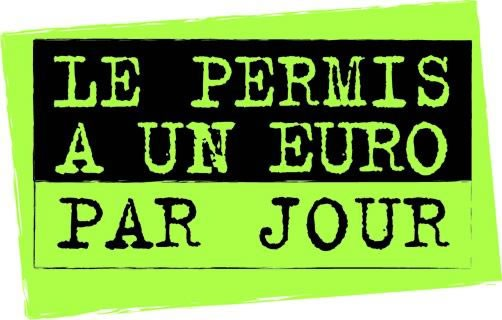
- Choisissez une auto-école partenaire, avec ce logo en vitrine.
- Signez le contrat de formation avec l'auto-école. Elle vous remet les documents nécessaires et vous oriente vers une banque partenaire du dispositif.
- Déposez votre demande de prêt auprès de la banque, qui étudie votre dossier.
- Si le prêt est accepté, l'argent est versé pour financer la formation, et les remboursements de 30 € par mois commencent le mois suivant.
La liste des auto-écoles et des banques partenaires, ainsi que les étapes détaillées, sont sur la page officielle de la Sécurité routière sur le permis à 1 € par jour.
7. Ce qui a changé en 2026 pour les autres aides
Selon plusieurs sources, deux aides nationales au permis ont disparu en 2026 :
- l'aide au permis B de France Travail, pour les demandeurs d'emploi, a été supprimée au 1er avril 2026 ;
- l'aide nationale de 500 € pour les apprentis a été supprimée par la loi de finances pour 2026.
Le permis à 1 € par jour, lui, continue. Pensez aussi à vérifier les aides locales : votre région, votre département ou votre commune proposent parfois une aide au permis (parfois en échange d'heures de bénévolat). Renseignez-vous auprès de votre mairie ou de la mission locale.
8. Les bons réflexes
- Comparez plusieurs auto-écoles labellisées : le prix de l'heure de conduite et le nombre d'heures prévues varient.
- Choisissez un montant adapté : n'empruntez pas plus que nécessaire, chaque tranche de 200 € représente environ 7 mois de remboursement en plus.
- Faites le calcul avant de signer : 30 € par mois pendant 20 à 40 mois.
- Gardez tous vos documents (contrat de formation, contrat de prêt, échéancier).
- Combinez les aides : CPF, aides locales et permis à 1 € par jour peuvent s'additionner.
Vos droits face à une auto-école ou une banque sont expliqués dans la rubrique Tes droits.
✅ À retenir
- Le permis à 1 € par jour est un prêt à taux zéro pour les 15-25 ans : l'État paie les intérêts, mais vous remboursez toute la somme.
- Il concerne les permis B (y compris conduite accompagnée ou supervisée), A1 et A2, pour une première formation, dans une auto-école labellisée.
- On emprunte 600, 800, 1 000 ou 1 200 €, remboursés 30 € par mois, dès le mois suivant le versement.
- Le remboursement continue même en cas d'échec à l'examen, et la banque peut refuser le dossier.
- Il se cumule avec le CPF. Selon plusieurs sources, l'aide de France Travail et celle des apprentis ont disparu en 2026 : vérifiez les aides locales.
Exemples concrets
Un petit prêt, remboursé vite
Inès, 17 ans, s'inscrit en conduite accompagnée dans une auto-école labellisée. Elle emprunte 600 € avec le permis à 1 € par jour et rembourse 30 € par mois pendant 20 mois, grâce à son job d'été et à l'aide de ses parents.
Le montant maximum
Yanis, 22 ans, prépare le permis B et emprunte 1 200 €. Il remboursera 30 € par mois pendant 40 mois, soit plus de 3 ans. Il complète le financement avec les droits de son CPF, acquis pendant ses premiers emplois.
Un échec à l'examen
Camille rate l'épreuve de conduite. Ses remboursements de 30 € par mois continuent : le prêt n'est pas lié à la réussite. Comme elle a obtenu le prêt pour la formation initiale, elle peut demander un second prêt pour financer des heures de conduite supplémentaires.
Sources
- Sécurité routière : Permis à 1 € par jour (nouvel onglet) Source officielle
- Sécurité routière : Permis à 1 € par jour : conditions d'éligibilité (nouvel onglet) Source officielle
- Sécurité routière : Permis à 1 € par jour : établissements financiers partenaires (nouvel onglet) Source officielle
- Service Public : Quelles aides pour financer le permis de conduire ? (nouvel onglet) Source officielle consulté le 29 septembre 2026
- France Travail : Mes aides : permis à 1 € par jour (nouvel onglet) consulté le 29 septembre 2026
Les informations de cet article sont générales et concernent la France. En cas de doute, vérifiez sur les sources officielles ci-dessus.
Une erreur ? Une information pas à jour ? Signalez-la
📚 Articles liés
Le crédit renouvelable : comment ça marche et combien ça coûte
Le crédit renouvelable est une réserve d'argent dans laquelle on peut puiser à tout moment, souvent via une carte de magasin. Pratique, il est aussi l'un des crédits les plus chers, et de petites mensualités peuvent faire durer le remboursement pendant des années. Voici comment il fonctionne et comment estimer son vrai coût.
 Promotions et prix
Crédit, LOA ou LLD : comment financer une voiture sans se faire piéger
Les concessions mettent en avant des « loyers » mensuels très attractifs, mais le coût total est souvent bien plus élevé qu'il n'y paraît. Crédit, location avec option d'achat ou location longue durée : voici comment comparer les trois et éviter les mauvaises surprises.
Voitures et deux-rouesDifficultés à rembourser : que faire ?
Une perte d'emploi, une séparation, une dépense imprévue, et les mensualités deviennent trop lourdes. Plus vous agissez tôt, plus les solutions sont nombreuses. Voici les étapes, de la discussion avec le prêteur jusqu'au dossier de surendettement, gratuit, auprès de la Banque de France.
Promotions et prixAcheter une voiture d'occasion : la liste de contrôle
Acheter une voiture d'occasion permet de faire de belles économies, mais expose à des mauvaises surprises : compteur trafiqué, véhicule gagé, défauts cachés. Voici les documents à exiger et les vérifications à faire, que vous achetiez à un particulier ou à un garage.
Voitures et deux-roues